Hausse de 67% de votre assurance auto : ce que dit la loi – Le 13H à vos côtés
La situation actuelle des tarifs d’assurance auto suscite de vives préoccupations au sein de la population. De nombreuses personnes constatent, parfois avec étonnement, une hausse dramatique de leur prime d’assurance. D’après des témoignages récents, certaines hausses atteignent jusqu’à 67%, laissant les assurés perplexes face à la légalité de telles augmentations. Quelle est la réglementation applicable à ces modifications de tarifs ? Que peuvent faire les consommateurs pour protéger leurs intérêts ? Faisons le point sur cette problématique.
Augmentation assurance auto : est-ce légal ?
La question de la légalité d’une hausse tarifaire de votre contrat d’assurance est cruciale. En effet, la loi permet généralement aux assureurs de modifier leurs prix, mais certaines conditions doivent être respectées.
Différentes raisons derrière cette hausse
Pour comprendre les raisons qui justifient une telle augmentation, il est impératif de prendre en considération les facteurs suivants :
- Inflation : Les coûts des réparations et des pièces augmentent, impactant ainsi le coût global des primes.
- Catastrophes naturelles : L’augmentation du nombre d’événements climatiques influence les tarifs.
- Profil de l’assuré : Un changement dans le risque associé à l’assuré, comme l’achat d’un véhicule plus puissant, peut également jouer un rôle.
- Malus : En cas d’accident responsable, une majoration de votre prime est fréquente.
Droits des assurés face à l’augmentation
Votre assureur est soumis à des obligations spécifiques. Il ne peut pas augmenter ses tarifs sans vous en informer au moins deux mois avant l’échéance de votre contrat d’assurance. Dans le cas de Christophe, habitant de Salon-de-Provence, il a reçu une notification en temps voulu concernant une hausse de 67% de son assurance, passant de 64 euros à 107 euros par mois. La législation prévoit que des délais doivent être respectés, ce qui inclut l’obligation d’informer les clients des modifications tarifaires.
| Type de modification | Délai d’information |
|---|---|
| Augmentation de tarif | 2 mois avant l’échéance |
| Changement dans le contrat | À la date d’échéance |
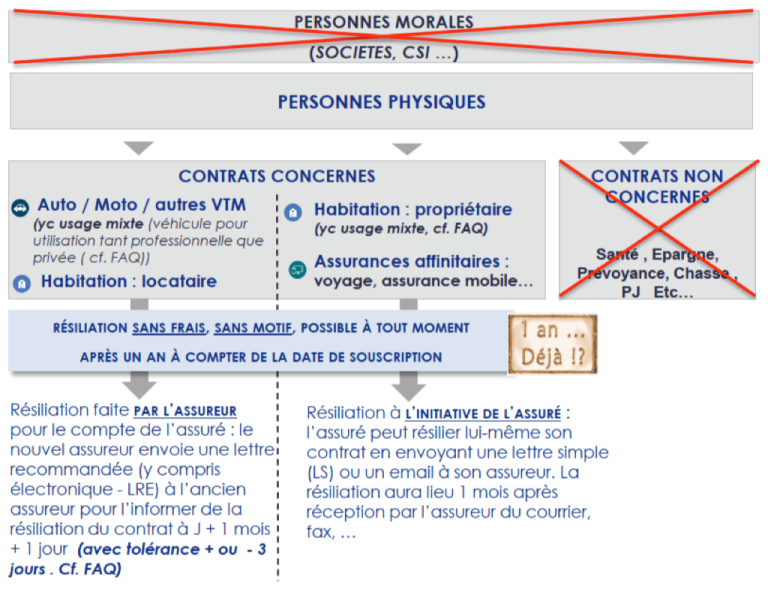
| Rupture de contrat | À tout moment après un an |
Quels recours en cas de hausse inattendue ?
Confronté à une hausse tarifaire qui vous semble excessive, plusieurs options s’offrent à vous :
- Négociation : Tentez de discuter avec votre assureur pour réduire la prime, évoquez vos autres contrats, ou comparez avec les offres de la concurrence.
- Résiliation : Après un an de contrat, vous êtes en droit de résilier sans pénalité, comme le précise la loi assurance.
- Changer d’assureur : Explorez d’autres compagnies qui pourraient offrir des primes plus compétitives.
Exemple concret : le cas de Christophe
Christophe, résident des Bouches-du-Rhône, a vu son montant de prime d’assurance auto passer à 107 euros par mois. Bien qu’il n’ait pas eu d’accident responsable, les arguments avancés par son assureur incluent un bris de glace de l’année précédente et une montée des accidents dans sa région. Cela illustre bien comment les compagnies utilisent divers facteurs pour justifier les augmentations.
Conclusion
Le cadre légal encadrant l’augmentation des primes d’assurance auto reste complexe. Les assurés doivent rester vigilants et informer leurs droits afin de naviguer efficacement dans le système. Abordez chaque situation avec les outils nécessaires pour assurer votre protection juridique en matière d’assurance auto.
Pour en savoir plus sur votre situation spécifique, n’hésitez pas à consulter les informations disponibles sur Droits.fr ou Réassurez-moi pour mieux comprendre vos droits face à la hausse tarifaire de votre assurance auto.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Sandrine Mercier
Experte colocation depuis 13 ans, conseillère logements partagés, spécialiste responsabilités colocataires.
Articles similaires
Assurance auto économique en 2026 : astuces pour réduire vos coûts sans compromettre vos garanties
Avec l’évolution des tarifs d’assurance auto, il devient primordial d’adopter des stratégies efficaces pour réduire ses coûts tout en préservant...
Résiliation injustifiée de mon contrat d'habitation par l'assurance : quels sont mes droits ?
La résiliation d’un contrat d’assurance habitation peut se produire de manière inattendue et parfois sans justification valable. Face à une...
La sinistralité routière en France : un constat préoccupant
La sécurité routière en France soulève des inquiétudes croissantes, révélées par des données alarmantes. Bien que des efforts significatifs en...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Acualité
Jean-Marc Généreux en deuil : le combat silencieux d’Isabelle, sa sœur, emportée par une maladie auto-immune après trente ans
Jean-Marc Généreux, célèbre juré de l’émission « Danse avec les stars », traverse une période de deuil.…
Comment prouver que votre voisin a rayé votre voiture en l’absence de témoin ?
Retrouver sa voiture rayée sur un parking est désagréable, surtout lorsque vous soupçonnez votre voisin,…
L’opération USI dynamise la consolidation rapide du secteur de l’assurance
Le secteur de l’assurance fait face à une dynamique de consolidation sans précédent, illustrée par…
Rentrée : 5 abonnements gratuits à résilier dès septembre pour éviter les coûts inutiles
Chaque année, le mois de septembre marque non seulement la rentrée scolaire, mais aussi le…
✍️ Articles du même auteur
Découvrez d'autres articles de Sandrine Mercier
Jean-Marc Généreux en deuil : le combat silencieux d’Isabelle, sa sœur, emportée par une maladie auto-immune après trente ans
Jean-Marc Généreux, célèbre juré de l’émission « Danse avec les stars », traverse une période de deuil.…
Comment prouver que votre voisin a rayé votre voiture en l’absence de témoin ?
Retrouver sa voiture rayée sur un parking est désagréable, surtout lorsque vous soupçonnez votre voisin,…
L’opération USI dynamise la consolidation rapide du secteur de l’assurance
Le secteur de l’assurance fait face à une dynamique de consolidation sans précédent, illustrée par…
Quand faire la révision annuelle de son véhicule
Quand faire la révision annuelle de son véhicule En bref : la révision annuelle est…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches