Changer d’assurance auto : un vrai coup de pouce pour votre bonus-malus ?
Le changement d’assurance auto représente une décision cruciale pour de nombreux conducteurs. En effet, ce choix peut influencer de manière significative le coefficient de bonus-malus, un élément déterminant dans le calcul des primes d’assurance. Dans un environnement où les offres des assureurs en ligne se multiplient, il est essentiel de rester informé sur les enjeux liés à ce coefficient qui suit chaque conducteur, indépendamment de l’assureur. Alors, changer d’assurance peut-il réellement favoriser une réduction de prime ?
Bon à savoir sur le bonus-malus lors d’un changement d’assurance auto
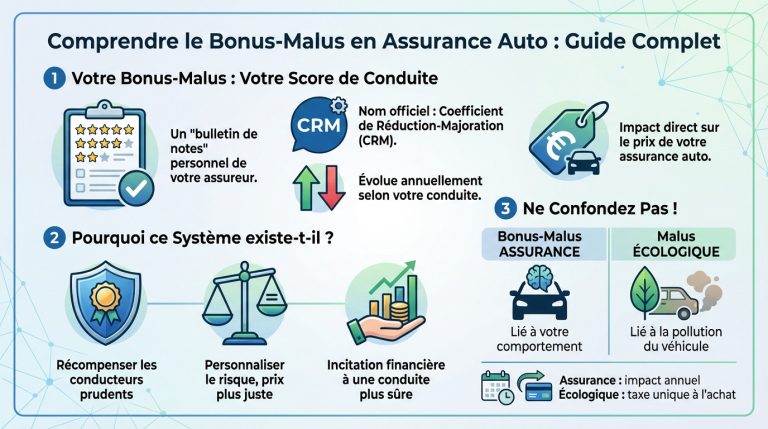
Le mécanisme du bonus-malus est un système de réduction de prime initié par les assureurs pour évaluer le risque que représente un conducteur. Ce système est basé sur les sinistres enregistrés dans une période d’un an, prenant en compte les accidents responsables mais aussi ceux où la part de responsabilité peut être partagée.
Calcul du bonus-malus : ce qu’il faut retenir
Le calcul du bonus-malus s’effectue en fonction des incidents survenus durant une période déterminée. La règle générale est la suivante :
- Facteur de base : 1 point
- Augmentation de 25% pour chaque accident responsable
- Augmentation de 12,5% en cas de responsabilité partielle
- Réduction de 5% par année sans accident jusqu’à un maximum de 50%
Il est important de noter que le coefficient est personnel et suit le conducteur à travers les différentes compagnies d’assurance.
| Type d’incident | Impact sur le coefficient |
|---|---|
| Accident responsable | +25% |
| Responsabilité partielle | +12,5% |
| Aucune sinistre (1 an) | -5% |
Pourquoi le changement d’assurance peut être bénéfique
Changer d’assurance peut sembler risqué, surtout pour un conducteur qui a une bonne histoire de conduite. Néanmoins, certains cas font pencher la balance vers le changement :
- Possibilité de bénéficier d’offres plus avantageuses grâce à la concurrence
- Accès à des promotions temporaires pour les nouveaux clients
- Option de rachat de malus pour compenser un coefficient élevé
La pression concurrentielle dans le secteur de l’assurance auto incite souvent les assureurs à proposer des prix attractifs, même pour ceux ayant un bonus-malus défavorable.
Le rôle des comparateurs d’assurance
Utiliser un comparateur d’assurance est une méthode efficace pour explorer diverses options. Ces outils permettent de dresser un panorama des offres disponibles sur le marché, facilitant ainsi le choix d’une assurance performante en matière de couverture et de coûts.
Aspects légaux sur le bonus-malus en cas de changement d’assureur
Selon la législation actuelle, le bonus-malus appartient au conducteur et non à l’assurance. Ainsi, quel que soit l’assureur choisi, plusieurs références doivent être respectées :
- Le coefficient est fixé par la compagnie, mais doit rester identique lors du transfert d’une police à une autre.
- Chaque nouveau contrat doit respecter la classification annoncée par l’assureur précédent.
Pour plus d’informations sur les obligations légales, vous pouvez consulter la loi relative à ce mécanisme sur le site de l’Ordre des avocats.
| Obligation légale | Détails |
|---|---|
| Transmission du coefficient | Obligation de transfert du bonus-malus d’un contrat à un autre |
| Clarté des primes | Les assureurs doivent détailler l’impact du bonus-malus sur la prime |
Exemples de cas pratiques de changement d’assurance
Il est souvent utile d’illustrer les bénéfices ou les inconvénients d’un changement d’assurance par des cas concrets. Par exemple, un conducteur avec un bon dossier de conduite peut bénéficier d’une prime très compétitive chez un nouvel assureur, tandis qu’un conducteur ayant subi plusieurs sinistres pourrait utiliser le rachat de malus pour alléger ses charges futures.
- Un conducteur sans accident pendant 3 ans peut, après un premier sinistre, ne pas voir son coefficient impacté, selon les règles en vigueur.
- Un conducteur malussé peut économiser en comparant plusieurs devis et en profitant des réductions appliquées à des clients fidèles.
Des études montrent que les assurés qui prennent le temps de comparer les offres peuvent réaliser jusqu’à 30% d’économie sur leur prime annuelle.
Récapitulation des bénéfices d’un changement d’assurance auto
La décision de changer d’assurance ne doit pas être prise à la légère, mais elle peut présenter des avantages significatifs :
- Économiser sur la prime d’assurance
- Accéder à de meilleures couvertures, comme l’assurance tous risques
- Profiter d’offres spéciales adaptées aux nouveaux clients
Pour former un choix éclairé, il est conseillé de consulter plusieurs avis sur les assureurs et de se référer aux expériences des autres usagers.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Sandrine Mercier
Experte colocation depuis 13 ans, conseillère logements partagés, spécialiste responsabilités colocataires.
Articles similaires
Assurance auto et malus : le guide essentiel pour bien s'assurer malgré les difficultés
Le monde de l’assurance auto peut sembler complexe, surtout pour les conducteurs malussés qui doivent faire face à des défis...

Assurances : une hausse imminente des cotisations selon le directeur de la Maif
Les assurés doivent se préparer à une augmentation des primes d’assurance en 2026, selon Pascal Demurger, le directeur général de...
Soyez vigilant face aux arnaques des réparateurs de pare-brise non homologués par les assurances
Les automobilistes sont de plus en plus sollicités par des offres alléchantes pour le remplacement de leur pare-brise. Toutefois, derrière...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Acualité
Jean-Marc Généreux en deuil : le combat silencieux d’Isabelle, sa sœur, emportée par une maladie auto-immune après trente ans
Jean-Marc Généreux, célèbre juré de l’émission « Danse avec les stars », traverse une période de deuil.…
Comment prouver que votre voisin a rayé votre voiture en l’absence de témoin ?
Retrouver sa voiture rayée sur un parking est désagréable, surtout lorsque vous soupçonnez votre voisin,…
L’opération USI dynamise la consolidation rapide du secteur de l’assurance
Le secteur de l’assurance fait face à une dynamique de consolidation sans précédent, illustrée par…
Rentrée : 5 abonnements gratuits à résilier dès septembre pour éviter les coûts inutiles
Chaque année, le mois de septembre marque non seulement la rentrée scolaire, mais aussi le…
✍️ Articles du même auteur
Découvrez d'autres articles de Sandrine Mercier
Jean-Marc Généreux en deuil : le combat silencieux d’Isabelle, sa sœur, emportée par une maladie auto-immune après trente ans
Jean-Marc Généreux, célèbre juré de l’émission « Danse avec les stars », traverse une période de deuil.…
Comment prouver que votre voisin a rayé votre voiture en l’absence de témoin ?
Retrouver sa voiture rayée sur un parking est désagréable, surtout lorsque vous soupçonnez votre voisin,…
L’opération USI dynamise la consolidation rapide du secteur de l’assurance
Le secteur de l’assurance fait face à une dynamique de consolidation sans précédent, illustrée par…
Quand faire la révision annuelle de son véhicule
Quand faire la révision annuelle de son véhicule En bref : la révision annuelle est…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches